
Bris de glace phare avant : assurance, franchise et déclaration en 2026
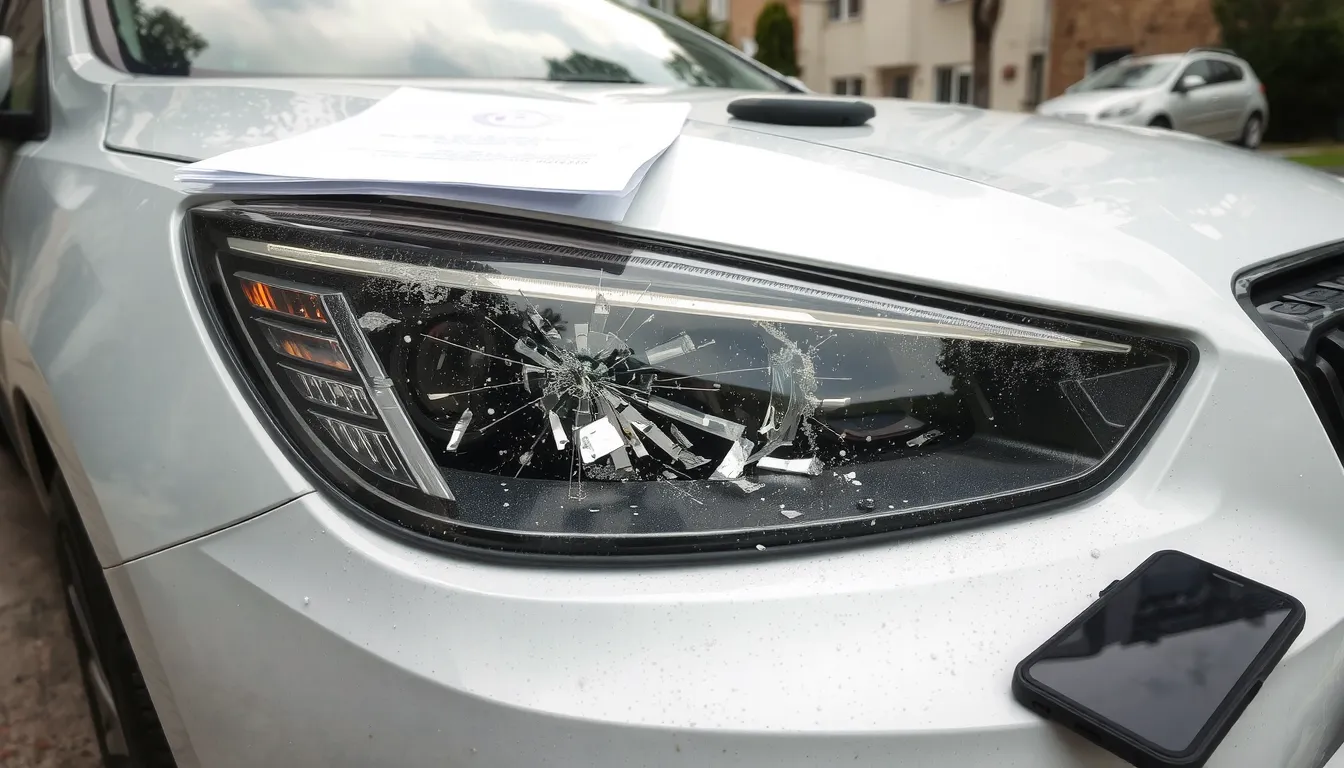
Le phare avant est couvert par la garantie bris de glace chez la majorité des assureurs.
- Feux arrière : fréquemment exclus du bris de glace.
- Antibrouillards : exclus des contrats basiques, parfois en option.
- Bloc LED ou xénon : remplacement de 800 € à 2 500 €.
- Déclaration sous 5 jours ouvrés avec photos, carte grise et devis.
- Accident responsable : bascule en dommages tous accidents, plus restrictif.
- Impact pare-brise de moins de 2 cm : pris en charge sans franchise.
Le phare avant est-il couvert par la garantie bris de glace ?
La réponse dépend d’abord de la nature du feu endommagé et de l’étendue de votre contrat. Dans la grande majorité des formules auto, le phare avant est assimilé à une pièce vitrée et bénéficie donc de la garantie bris de glace. Cette garantie vient souvent en complément de la formule au tiers, ce qui explique son succès.
- Phare avant : inclus dans la garantie bris de glace chez la majorité des assureurs.
- Feux arrière : fréquemment exclus, à vérifier ligne par ligne dans les conditions générales.
- Antibrouillards : exclus des contrats basiques, parfois couverts en option.
- LED, xénon, laser : couverts, mais l’intervention grimpe de 800 € à 2 500 € le bloc optique.
- Accident responsable : la prise en charge bascule en dommages tous accidents, plus restrictive.
Pourquoi cette différence entre l’avant et l’arrière
Les assureurs considèrent le phare avant comme un organe de sécurité directement exposé aux projections de gravillons et aux impacts de route. À l’inverse, un feu arrière cassé résulte le plus souvent d’une marche arrière ou d’un choc de stationnement, ce qui relève d’un sinistre dommages classique et non du bris de glace. Un feu arrière fissuré reste donc à votre charge si vous n’avez pas souscrit une garantie étendue.
Le cas des feux arrière et antibrouillards
Avant de déclarer quoi que ce soit, ouvrez vos conditions générales et cherchez la mention exacte du mot bris de glace. Certains contrats limitent la garantie au pare-brise, aux vitres latérales et au phare avant, en excluant explicitement les antibrouillards et les feux arrière. Dans ce cas, la réparation sort du circuit bris de glace et peut entraîner un malus si elle passe par la garantie dommages.
Autre point à connaître : un impact réparable de moins de 2 cm sur un pare-brise est souvent pris en charge sans franchise et sans déclaration lourde. Sur un phare, la logique diffère, car le bloc doit être remplacé dès que le vitrage est fissuré.
Comment déclarer un bris de glace sur un phare avant ?
| Étape de déclaration | Délai ou document requis | Canal ou interlocuteur |
|---|---|---|
| Préparer le dossier | Photos, carte grise, devis | Assuré |
| Contacter l’assureur | 5 jours ouvrés | Téléphone ou site |
| Fournir le numéro de contrat | Mémo ou espace client | Service sinistres |
| Valider le réparateur | Réseau agréé ou libre | Conseiller bris de glace |
| Transmettre la facture acquittée | Après réparation | Gestionnaire de dossier |
Le délai légal pour déclarer un sinistre est de 5 jours ouvrés. Ce délai court à partir du moment où vous constatez les dégâts. Passé ce cap, l’assureur peut refuser la prise en charge ou appliquer une réduction d’indemnisation.
Avant d’appeler votre assureur, munissez-vous de trois éléments : des photos nettes du phare endommagé, votre carte grise et le numéro de contrat (souvent accessible via le mémo ou l’espace client). Un devis estimatif du réparateur accélère nettement le traitement du dossier.
Quels canaux utiliser pour déclarer ?
La déclaration se fait par téléphone auprès du service sinistres, ou directement en ligne sur le site de l’assureur. Privilégiez le canal qui délivre un numéro de dossier immédiat : il vous servira pour tout suivi.
À découvrir aussi
Un sinistre vitrage ne se limite pas au pare-brise : la garantie bris de glace d’une multirisque habitation peut aussi intervenir sur une vitre d’insert fendue, à condition de contacter l’assureur avant toute réparation.
Une fois la déclaration enregistrée, l’assureur vous oriente vers un réseau de réparateurs agréés ou vous laisse choisir un professionnel libre. Dans les deux cas, l’indemnisation est versée sur présentation de la facture acquittée, après déduction de la franchise prévue au contrat.
Quel réparateur choisir pour remplacer un phare ?
Réparateur agréé partenaire de l’assureur
Passer par un réparateur agréé simplifie énormément la démarche. L’assureur travaille directement avec le garage, ce qui évite au conducteur de sortir de l’argent de sa poche avant d’être remboursé.
- Zéro euro d’avance : aucune somme à régler au comptoir
- Prise en charge directe : l’assureur paie le garage
- Réseaux partenaires : Carglass, Mondial Pare-brise, France Pare-brise
- Franchise réduite ou nulle : selon le contrat signé
Pour une intervention à 420 € sur un phare halogène, il ne reste par exemple que la franchise de 90 € à la charge du conducteur, le reste étant réglé directement par l’assureur. Sur un bloc LED ou xénon à 1 150 €, la franchise de 180 € s’applique de la même façon.
Ces réseaux garantissent généralement des pièces d’origine et une garantie nationale sur la pose. Un point rassurant quand on sait qu’un bloc optique LED, xénon ou laser coûte entre 800 € et 2 500 € neuf.
Réparateur libre choisi par l’automobiliste
Le conducteur reste libre de confier son véhicule à n’importe quel garage, sans passer par le réseau partenaire. La contrepartie est simple : il avance les frais et se fait rembourser plus tard, sur présentation d’une facture acquittée.
Le montant remboursé correspond au tarif de l’intervention, franchise déduite. Si le bris de glace est refusé par l’assureur pour un optique non couvert, le reste à charge est total : une facture de 780 € reste alors entièrement à la charge du propriétaire.
Pour un phare halogène de citadine, compter 150 € à 300 € en pièce d’occasion, un choix fréquent chez les réparateurs indépendants. L’avantage : plus de souplesse sur les délais et le choix du garage.
Quelle franchise pour un phare avant en bris de glace ?
| Type de phare | Coût total intervention | Franchise appliquée | Remboursement assurance |
|---|---|---|---|
| Phare halogène standard | 420 € | 90 € | 330 € |
| Phare LED ou xénon | 1 150 € | 180 € | 970 € |
| Optique exclu du contrat | 780 € | Aucune prise en charge | 0 € |
La franchise bris de glace appliquée à un phare avant est généralement une franchise fixe, comprise le plus souvent entre 90 € et 150 € selon le contrat souscrit. Ce montant ne dépend ni du prix de la pièce ni de la complexité de l’intervention : il reste identique que vous fassiez remplacer un simple bloc halogène ou un module LED haut de gamme.
Concrètement, pour une intervention standard facturée 420 € avec une franchise de 90 €, l’assureur vous rembourse 330 €. Sur un phare LED ou xénon dont le remplacement atteint 1 150 €, une franchise de 180 € laisse 970 € à la charge de l’assurance. Le reste à charge pour vous correspond donc toujours au montant exact de la franchise.
Les cas où la franchise ne s’applique pas ou change de nature
Certains contrats prévoient une franchise réduite voire nulle lorsque vous passez par un réparateur partenaire agréé. À l’inverse, si votre contrat exclut les optiques de la garantie bris de glace, la déclaration bascule en dommages tous accidents : la franchise est alors souvent plus élevée et un malus peut s’appliquer. Une intervention de 780 € peut ainsi rester intégralement à votre charge en cas de refus de prise en charge au titre du bris de glace.
Réparation d’un impact plutôt que remplacement
Lorsque seul le cabochon présente un petit éclat réparable, la réparation coûte beaucoup moins cher qu’un remplacement complet et de nombreux assureurs la prennent en charge sans appliquer de franchise. Cette solution évite aussi de mobiliser inutilement votre garantie pour un dommage mineur.
Déclarer un phare cassé entraîne-t-il un malus ?
La réponse est claire : un bris de glace seul n’entraîne aucun malus. Votre coefficient bonus-malus reste intact, que vous soyez à 50 % de bonus ou plus. La raison est simple : le bris de glace ne relève pas de votre responsabilité dans un accident, il s’agit d’un sinistre isolé.
En revanche, tout change si le phare est cassé lors d’un accident responsable. L’assureur bascule alors le dossier en dommages tous accidents, et là, le malus s’applique, avec une majoration classique de 25 % par sinistre. Un bon conducteur qui déclare un simple éclat de phare conserve donc son bonus à vie, tandis qu’un choc impliquant un tiers le fera grimper.
Dernier point à vérifier : certains contrats prévoient une clause de sinistralité pouvant limiter le nombre de déclarations bris de glace par an. Lisez vos conditions générales avant de déclarer, mais gardez en tête qu’un phare fissuré non déclaré devient un vrai problème au contrôle technique.
Peut-on rouler avec un phare cassé et que dit la loi ?
Sanctions encourues en cas de contrôle routier
Un feu avant fissuré ou éclaté rend votre véhicule non conforme au Code de la route. En cas de contrôle, les forces de l’ordre peuvent verbaliser, et le montant dépend de la gravité constatée.
- Amende forfaitaire : 68 € pour un phare fissuré ou un éclairage défectueux
- Amende majorée : jusqu’à 135 € si le paiement est tardif
- Immobilisation possible : le véhicule peut être retenu par les forces de l’ordre
Dans les cas les plus graves, notamment lorsque l’éclairage ne remplit plus sa fonction, l’amende peut grimper jusqu’à 180 €.
Risques au contrôle technique et conséquences
Lors du contrôle technique, un phare cassé, fissuré ou dont le faisceau lumineux est mal orienté entraîne une contre-visite majeure. Vous disposez alors d’un délai de deux mois pour faire réparer et repasser le véhicule. Sans contre-visite favorable, la circulation reste interdite et vous risquez une nouvelle amende.
Un phare simplement terni ou jauni peut aussi déclencher une contre-visite. Le vernis anti-UV s’altère généralement après 5 à 8 ans, et sans protection, le jaunissement revient en 6 mois. Un kit de rénovation fait maison coûte 20 à 30 € et demande environ 1h de travail manuel. Cette solution esthétique ne remplace toutefois pas le remplacement d’un bloc réellement endommagé.
FAQ sur le bris de glace et le phare avant
Un phare fissuré est-il couvert par la garantie bris de glace ?
Oui, un phare fissuré est couvert par la garantie bris de glace si votre contrat inclut cette option. La fissure, comme l’éclat ou le bris complet, est prise en charge. Vérifiez toutefois les exclusions prévues au contrat.
Peut-on rouler légalement avec un phare cassé en attendant la réparation ?
Non, rouler avec un phare cassé est interdit dès lors que l’éclairage ou la signalisation n’est plus conforme. Vous risquez une amende et un contrôle technique défavorable. Faites remplacer le phare sans attendre.
La déclaration d’un phare cassé fait-elle perdre son bonus ?
Non, déclarer un phare cassé au titre du bris de glace ne fait pas perdre votre bonus. Cette garantie n’entraîne aucun malus, car vous n’êtes pas considéré comme responsable. Votre coefficient reste inchangé.
Quel est le montant de la franchise pour un phare avant en bris de glace ?
Le montant de la franchise dépend de votre contrat, généralement entre 0 et 100 euros pour le bris de glace. Certains assureurs la suppriment en cas de réparation. Consultez vos conditions pour connaître le montant exact.