
Vitre insert fendue assurance : prise en charge, démarches et remplacement
La vitre de votre insert est couverte si le contrat MRH inclut la clause vitre insert.
- Bris de glace souvent intégré en multirisque habitation.
- Le paramètre vitre insert doit figurer au contrat.
- Déclarer sous cinq jours ouvrés après la découverte.
- Ne rien réparer avant le passage de l’expert.
- L’expertise détermine l’origine de la fente.
- Choisir un réparateur partenaire évite l’avance de frais.
Prise en charge par l’assurance habitation d’une vitre d’insert
La garantie bris de glace couvre-t-elle la vitre de l’insert
La garantie bris de glace figure dans la quasi-totalité des contrats multirisque habitation (MRH). Elle est donc souvent intégrée d’office, sans option payante supplémentaire. Attention toutefois : cette garantie vise en principe les vitres de fenêtres, portes et baies. Pour que la vitre de l’insert soit couverte, deux conditions doivent être réunies.
- Garantie intégrée en MRH : bris de glace souvent inclus sans option.
- Clause vitre insert requise : le paramètre « vitre insert » doit figurer au contrat.
- Vérifier termes exacts contrat : lire les exclusions et le plafond de prise en charge.
- Expertise par assureur : un professionnel mandaté évalue le sinistre après déclaration.
Comment l’assureur évalue le sinistre après déclaration
Une fois le sinistre déclaré, l’assureur mandate généralement un expert pour constater l’état de la vitre et déterminer l’origine de la fente. Cet examen conditionne la prise en charge : un bris accidentel est indemnisé, tandis qu’un défaut d’entretien ou une usure normale peut être refusé. L’expert vérifie aussi si une simple réparation suffit ou si un remplacement complet s’impose.
Vous restez libre de choisir votre réparateur, mais passer par un partenaire de l’assureur simplifie souvent la procédure et évite l’avance de frais. Dans tous les cas, conservez le devis et les photos de la vitre fendue avant toute intervention.
Déclaration de sinistre auprès de l’assureur : étapes et délais
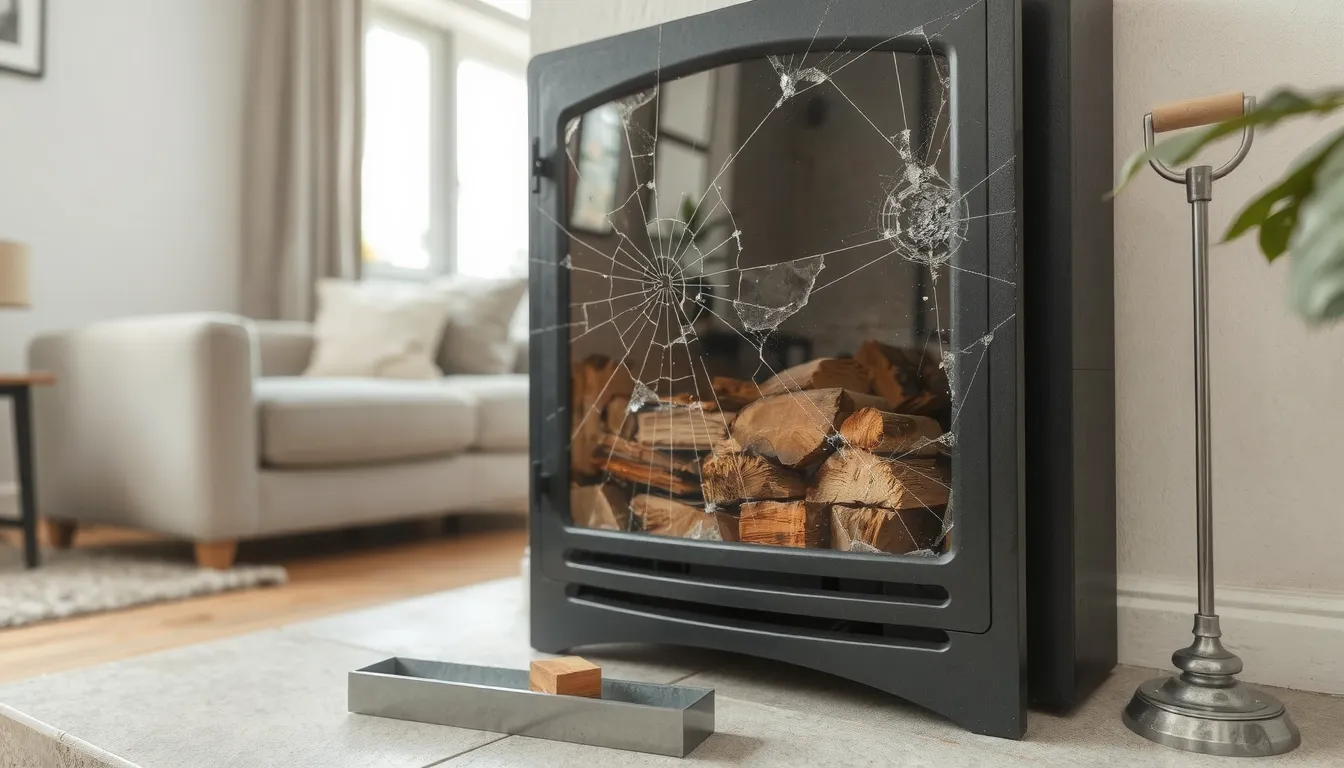
Découvrir une vitre d’insert fendue impose une réaction rapide, mais pas n’importe laquelle. La règle d’or reste simple : contacter l’assureur avant toute réparation. Un réparateur qui intervient trop tôt peut compromettre l’expertise et réduire vos chances d’indemnisation. Voici les étapes à suivre dans l’ordre.
- Sécuriser les lieux : éloigner enfants, animaux et objets inflammables de l’appareil.
- Ne pas réparer soi-même : aucune colle ni mastic sur la vitre avant le passage de l’expert.
- Déclarer rapidement : appeler l’assureur dès la découverte de la fente, sans attendre.
- Accepter l’expertise mandatée : un spécialiste évalue le sinistre et chiffre les dommages.
- Choisir le réparateur : professionnel partenaire de l’assureur ou artisan libre, selon votre contrat.
Le délai de déclaration varie selon les contrats, mais la plupart imposent une prise de contact dans les cinq jours ouvrés suivant le sinistre. Passé ce délai, l’assureur peut refuser la prise en charge ou appliquer une réduction d’indemnité. Un simple appel téléphonique suffit pour ouvrir le dossier, les justificatifs étant transmis ensuite.
Une fois la déclaration enregistrée, l’assureur mandate un expert sous quelques jours. Cet expert détermine l’origine de la fente (impact, fatigue thermique, défaut de pose) et confirme si le remplacement est nécessaire. Il remet un rapport qui sert de base au calcul de l’indemnisation, franchise déduite.
Pour le remplacement, deux options s’offrent à vous. Opter pour un réparateur partenaire simplifie la démarche : l’assureur règle directement le professionnel et vous ne payez que la franchise. Choisir un artisan libre vous laisse plus de latitude sur le modèle de vitre, mais vous avancez les frais avant remboursement. Dans les deux cas, conservez la facture détaillée et le rapport d’expertise.
Franchise, exclusions et clauses du contrat à vérifier
Avant toute démarche, consultez votre contrat pour identifier le montant de la franchise appliquée au bris de glace. Elle peut être forfaitaire ou proportionnelle, et se situe souvent entre 75 et 150 euros chez de nombreux assureurs. C’est la somme qui restera à votre charge, même si la réparation est intégralement prise en charge.
Vérifiez également les exclusions spécifiques : défaut d’entretien manifeste, installation non conforme aux règles de l’art, ou usage d’un appareil vétuste. Certains contrats excluent la vitrocéramique si la casse résulte d’une mauvaise utilisation répétée. La garantie bris de glace peut aussi plafonner le remboursement selon la valeur déclarée de l’insert.
Enfin, contrôlez la clause de réparation sans franchise : certaines offres la prévoient lorsque le bris est mineur et que vous passez par un réparateur partenaire. À l’inverse, une réparation réalisée sans accord préalable peut entraîner un refus d’indemnisation.
Qui paie la vitre fendue : propriétaire, locataire ou tiers
La prise en charge d’une vitre d’insert fendue dépend avant tout du statut d’occupation du logement et de l’origine du dommage. Un locataire n’a pas les mêmes obligations qu’un propriétaire, et la responsabilité d’un tiers peut entrer en jeu si la fente résulte d’un geste maladroit ou d’un choc extérieur.
| Statut engagé | Situation concernée | Qui supporte les frais |
|---|---|---|
| Locataire | Fente liée à un usage normal | Assurance habitation du locataire |
| Propriétaire | Vétusté ou vice de construction | Propriétaire ou assurance MRH |
| Tiers | Choc causé par un invité ou voisin | Responsabilité civile du tiers |
| Locataire | Négligence (choc, mauvaise manipulation) | Locataire ou son assurance |
| Propriétaire | Installation incorrecte d’origine | Propriétaire bailleur |
Dans le cas d’une location, le contrat de bail précise généralement qui doit assumer les réparations. Le locataire est tenu à la propreté et aux petites réparations, tandis que le propriétaire répond des défauts structurels ou d’une usure anormale de l’équipement. Vérifiez toujours les termes exacts du bail avant d’engager des frais.
Si la fente provient d’un choc causé par un tiers (invité, voisin, artisan), la responsabilité civile de cette personne peut couvrir le remplacement. Dans ce cas, conservez un maximum de preuves : photos, témoignages, constat amiable si possible.
Enfin, en l’absence de responsabilité clairement identifiée, c’est souvent l’assurance habitation multirisque du occupant qui prend le relais via la garantie bris de glace. Un expert mandaté par l’assureur tranchera alors sur l’origine du sinistre et le montant indemnisable.
Comprendre la fente et réagir immédiatement
Causes fréquentes d’une vitre d’insert fendue
- Installation incorrecte : jeu de dilatation insuffisant entre la vitre et son cadre.
- Impact extérieur : choc d’un objet projeté contre le vitrage.
- Fatigue du matériau : vitre ancienne fragilisée par les années.
- Chocs thermiques répétés : cycles chaud et froid qui fissurent la vitrocéramique.
Premiers réflexes après découverte de la fente
La première action consiste à arrêter immédiatement l’insert. Une vitre fendue laisse s’échapper des fumées dans le logement et perturbe la distribution de la chaleur. Le risque va au-delà du simple inconfort : incendie et intoxication au monoxyde de carbone sont des dangers réels.
Ne tentez aucune réparation provisoire et ne rallumez pas l’appareil. Contactez un professionnel du vitrage sans attendre pour poser un diagnostic.
En parallèle, sécurisez la zone : éloignez les enfants, les animaux et les objets inflammables. Si de petits éclats se détachent, ramassez-les avec précaution. Une fois la situation stabilisée, prévenez votre assureur avant toute intervention.
Un bris mineur peut parfois être comblé, mais une fente profonde impose le remplacement de la vitre. Un adhésif haute température de 2m peut servir de protection temporaire sur les bords, jamais comme réparation définitive.
Devis et remplacement par un professionnel du vitrage
Toutes les fentes ne condamnent pas la vitre. Un bris mineur peut être comblé par un professionnel, avec une résine adaptée aux fortes températures. Un insert dont la vitre est fissurée en profondeur ou traversante doit en revanche être remplacé, car aucune réparation ne garantit l’étanchéité et la tenue au feu.
Le remplaçant doit être un verre vitrocéramique de 4 mm, seule référence conçue pour résister à la chaleur directe du foyer. Les vitriers sérieux proposent un large choix, jusqu’à 100 types de verres disponibles selon les modèles. Prévoyez aussi un adhésif haute température de 2 m pour refaire l’étanchéité de la porte.
Demandez toujours plusieurs devis avant validation, surtout si vous payez sans assurance. Un devis détaillé mentionne la référence du verre, la main-d’œuvre et la repose. Privilégiez un professionnel partenaire de votre assureur si vous déclarez le sinistre : la prise en charge est souvent simplifiée.
Questions fréquentes sur la vitre d’insert et l’assurance
La vitre de mon insert est-elle couverte par mon assurance habitation
Oui, dans la majorité des contrats multirisques habitation, la vitre de l’insert est couverte par la garantie bris de glace, à condition que l’appareil soit fixe et intégré au logement.
Faut-il déclarer le sinistre avant de faire réparer la vitre
Oui, il est impératif de déclarer le sinistre à votre assureur avant toute réparation. Une intervention préalable peut entraîner un refus de prise en charge ou une réduction de l’indemnisation.
La vitrocéramique d’insert se brise-t-elle sous la chaleur
Non, la vitrocéramique résiste à des températures très élevées, jusqu’à 700 degrés. Une fente survient plutôt après un choc thermique brutal, un choc mécanique ou un défaut de fabrication.
Mon assurance peut-elle prendre en charge le remplacement intégral
Oui, si la vitre est jugée irréparable par un professionnel et si votre contrat inclut la garantie bris de glace. L’indemnisation couvre le remplacement, déduction faite de la franchise.