
Bas de caisse enfoncé assurance : prise en charge, prix et réparation
Votre assurance couvre un bas de caisse enfoncé, mais selon votre contrat.
- Au tiers : aucun remboursement pour vos dégâts.
- Tous risques : indemnisation avec déclaration sous 5 jours ouvrés.
- Sinistre responsable : malus de 1,25 sur la prime.
- Réparation à 500 € : souvent plus rentable de ne pas déclarer.
- Redressage à 1200 € : pertinent si franchise inférieure au surcoût.
Prise en charge assurance : que couvre votre contrat après un choc ?
| Coût réparation estimé | Surcoût assurance année N+1 | Surcoût assurance année N+2 | Recommandation |
|---|---|---|---|
| 500 € (petit carrossier) | 150 € | 112 € | Ne pas déclarer |
| 600 à 800 € (débosselage) | 150 € | 112 € | Comparer avec franchise |
| 1200 € (redressage + peinture) | 150 € | 112 € | Déclarer selon contrat |
Accident responsable sans tiers : êtes-vous indemnisé ?
Un bas de caisse enfoncé sur un trottoir ou contre un plot, sans autre véhicule impliqué, change tout : vous êtes responsable. Avec une assurance au tiers, aucun remboursement n’est possible. Le contrat ne couvre que les dommages causés à autrui, jamais les vôtres.
Avec une formule tous risques, la garantie « dommages tous accidents » s’applique. Vous êtes indemnisé après déclaration sous 5 jours ouvrés. L’assureur mandate alors un expert qui évalue l’étendue des dégâts et valide la prise en charge au devis.
Impact sur le malus : déclarer ou ne pas déclarer ?
Déclarer un sinistre responsable entraîne un coefficient de malus de 1,25. Concrètement, pour une prime annuelle de 600 €, votre cotisation passe à 750 € l’année suivante, soit 150 € de surcoût, puis à 712 € en année N+2, soit 112 € de plus.
Face à une réparation chiffrée à 500 € chez un petit carrossier, la logique économique penche souvent vers le paiement direct sans passer par l’assurance. Vous évitez le malus et préservez votre bonus. En revanche, pour un redressage avec soudure et peinture à 1200 € ou plus, la déclaration devient pertinente si votre franchise reste inférieure au surcoût cumulé des primes futures. Le choix dépend aussi de votre contrat : relisez les conditions générales pour vérifier le montant de la franchise et les exclusions avant de trancher.
Coût d’une réparation de bas de caisse : devis et tarifs selon la technique
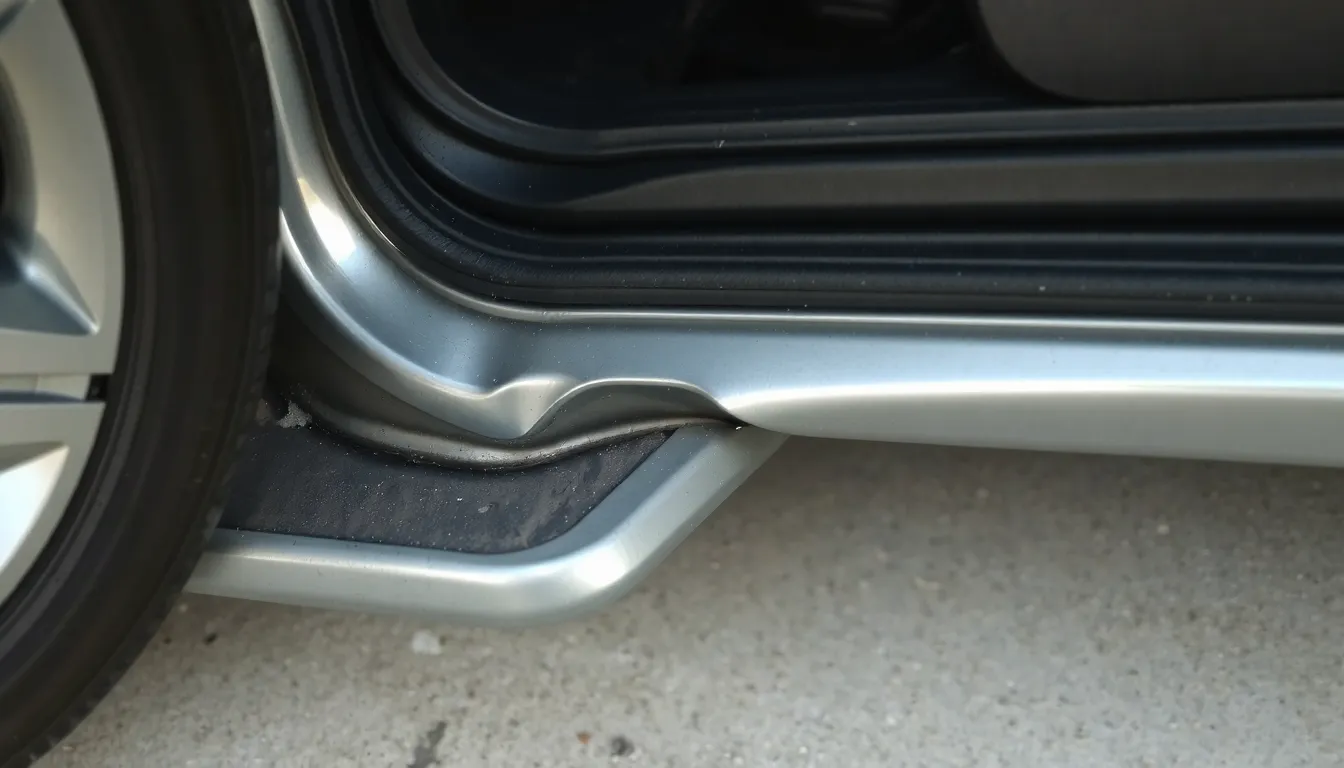
Le prix d’une réparation de bas de caisse varie fortement selon l’ampleur du choc et la technique employée. Pour un simple enfoncement esthétique, comptez entre 600 et 800 € pour un débosselage sans peinture. En revanche, si le métal est plié et que la peinture a éclaté, le redressage suivi d’une soudure et d’une remise en peinture avoisine les 1 200 €, voire davantage en cas de corrosion avancée.
| Type d’intervention | Prix constaté | Durée moyenne |
|---|---|---|
| Débosselage sans peinture | 600 à 800 € | 24 à 48 heures |
| Redressage, soudure et peinture | 1 200 € ou plus | 24 à 48 heures |
| Remplacement enjoliveur plastique | 100 à 200 € | 24 à 48 heures |
| Réparation petit carrossier | À partir de 500 € | Variable |
Pour obtenir un chiffrage précis, la grande majorité des carrossiers proposent un devis gratuit avec un rappel sous 24 heures après votre demande. Une piste économique consiste à explorer les pièces de réemploi, une option valable uniquement si l’expert validation l’état du soubassement.
Deux facteurs peuvent faire grimper la note. D’abord, l’emplacement du choc : si le bas de caisse est soudé à la coque, son démontage est impossible et le travail s’effectue sur le véhicule, ce qui allonge le temps de main-d’œuvre. Ensuite, la présence de rouille : un enfoncement profond qui a fissuré la protection anticorrosion impose un traitement plus lourd. Dans ce cas, l’application d’un mastic de rebouchage est déconseillée dès que l’enfoncement dépasse 2 cm d’épaisseur, car il ne tiendrait pas dans le temps.
Réparer ou faire réparer un bas de caisse : techniques et faisabilité du DIY
Un bas de caisse soudé ne se démonte pas. Les petits enfoncements, sans rouille ni pli cassant, se traitent par débosselage sans peinture, avec un tarif oscillant entre 600 et 800 €. En revanche, un choc important ou une corrosion avancée impose un redressage par soudure de points de traction, suivi d’un apprêt et d’une peinture, pour un budget souvent supérieur à 1 200 €. Le mastic n’est viable que pour un enfoncement léger : au-delà de 2 cm de profondeur, son épaisseur excessive risque de fissurer.
Le bricolage reste risqué. La technique du tire-clou exige un poste à souder et un savoir-faire réel pour ne pas brûler le métal. Face à un soubassement endommagé, mieux vaut solliciter un professionnel : la durée moyenne d’une intervention en atelier est de 24 à 48 heures. Si l’enjoliveur plastique est seul touché, son remplacement coûte entre 100 et 200 €, une option simple à envisager sans toucher à la structure.
Diagnostic et expertise après un choc : procédures et exclusions à connaître
Avant toute intervention sur votre véhicule, un diagnostic préalable complet s’impose. Il ne s’agit pas seulement de constater l’enfoncement visible : l’expert vérifie l’état des longerons, des passages de roues et la fixation des soubassements. Cette évaluation étendue détermine si le choc a affecté la structure de la coque, ce qui change radicalement la nature des réparations à prévoir.
Les étapes du diagnostic et de l’expertise
Une fois le sinistre déclaré, une procédure précise s’enclenche. Voici les étapes incontournables pour obtenir une indemnisation :
– Contacter l’assurance rapidement après sinistre : la déclaration doit être faite sous 5 jours ouvrés, quelle que soit la formule de votre contrat.
– Faire établir constat ou déclaration : en accident seul, rédigez une déclaration de sinistre détaillée avec photos ; avec tiers identifié, le constat amiable est requis.
– Attendre visite expert mandaté : l’assurance mandate un expert qui évalue l’étendue des dégâts et la valeur de la voiture avant le choc.
– Lire le rapport avant signature : ce document liste les réparations préconisées et chiffre l’indemnisation ; relisez chaque ligne pour vérifier qu’aucun dommage n’a été oublié.
– Vérifier propositions indemnisation devis : l’expert peut proposer une indemnisation en argent ou la prise en charge directe du garage ; comparez avec des devis indépendants avant de valider.
Le rapport d’expertise sert de base à l’indemnisation contractuelle. Depuis la loi Hamon de 2015, vous êtes libre de choisir un garage non agréé par votre assureur. Cette liberté implique toutefois de rester vigilant sur la conformité des devis avec les conclusions du rapport.
Les exclusions contractuelles qui peuvent tout changer
Tous les contrats ne se valent pas face à un choc isolé. Les conditions générales de votre police recèlent parfois des exclusions insoupçonnées. Si vous êtes en assurance au tiers, aucun remboursement n’est prévu pour un accident responsable : l’expertise ne sera même pas mandatée. En tous risques, la garantie « dommages tous accidents » couvre habituellement le sinistre, mais des exclusions subsistent : conduite sous l’empire d’un état alcoolique, véhicule non homologué ou défaut d’entretien manifeste.
Un point méconnu concerne la vétusté : certains contrats appliquent un abattement sur les pièces à remplacer. L’expert peut aussi refuser d’indemniser un enfoncement si la corrosion du soubassement a affaibli la tôle avant le choc. Dans tous les cas, le garage ou l’expert vous rappelle sous 24 heures après votre demande de diagnostic pour planifier l’intervention un délai court qui permet de ne pas laisser trainer une déformation susceptible d’empirer.
Bas de caisse enfoncé et contrôle technique : quels risques de refus ?
Le bas de caisse fait partie du soubassement, une zone que le contrôleur technique inspecte attentivement. Un enfoncement dans cette partie de la coque n’est pas anodin : il peut révéler un choc plus profond ayant affecté la structure du véhicule. La gravité du dégât est évaluée selon son impact sur l’intégrité de la coque et la sécurité des occupants.
Déformation et intégrité de la coque : ce que vérifie le contrôleur
Lors du contrôle, le technicien examine si la déformation du bas de caisse est simplement esthétique ou si elle compromet la rigidité de l’habitacle. Un simple enfoncement sur 5 cm sans pliure franche du métal sera souvent toléré. En revanche, un choc ayant déchiré le métal, créé des bords coupants ou affecté les points d’ancrage de la porte ou du siège est considéré comme une déformation majeure.
Le contrôleur vérifie aussi l’absence de corrosion avancée autour de la zone impactée. Si la peinture a été arrachée et que la rouille s’est installée, le véhicule peut être refusé, car la résistance de la coque n’est plus garantie. Un bas de caisse enfoncé qui semble « juste esthétique » peut donc cacher des dommages structurels que seul un diagnostic sur un pont élévateur peut confirmer.
Les trois cas de figure au contrôle technique
Avant d’emmener votre véhicule au contrôle, sachez que l’issue dépend de l’ampleur des dégâts. Voici les trois scénarios possibles, du plus favorable au plus contraignant :
– Dégât esthétique léger sans gravité : enfoncement superficiel de moins de 1 cm, sans pliure ni rouille. Le véhicule reçoit une mention simple au rapport, sans obligation de contre-visite.
– Mention simple au rapport sans contre-visite : déformation modérée n’affectant pas la rigidité de la coque ni l’ouverture des portes. Le contrôle est validé, mais une réparation est recommandée pour éviter une évolution vers la corrosion.
– Déformation majeure engendrant contre-visite obligatoire : le métal est plié, déchiré ou présente des bords coupants. Si l’impact touche le passage de roue, l’ancrage de la porte ou un élément de suspension, le véhicule est immobilisé et un refus de contrôle technique est prononcé. Vous disposez alors de 2 mois pour effectuer les réparations avant de représenter le véhicule.
Dans tous les cas, un bas de caisse enfoncé non réparé représente un risque : la zone est exposée à l’humidité et aux projections, ce qui accélère la rouille et peut transformer un simple défaut esthétique en problème structurel coûteux. Si votre assurance couvre le sinistre, profitez-en pour faire redresser la tôle rapidement ; si vous payez la réparation de votre poche, un débosselage sans peinture dès 600-800 € peut suffire à éviter une contre-visite.